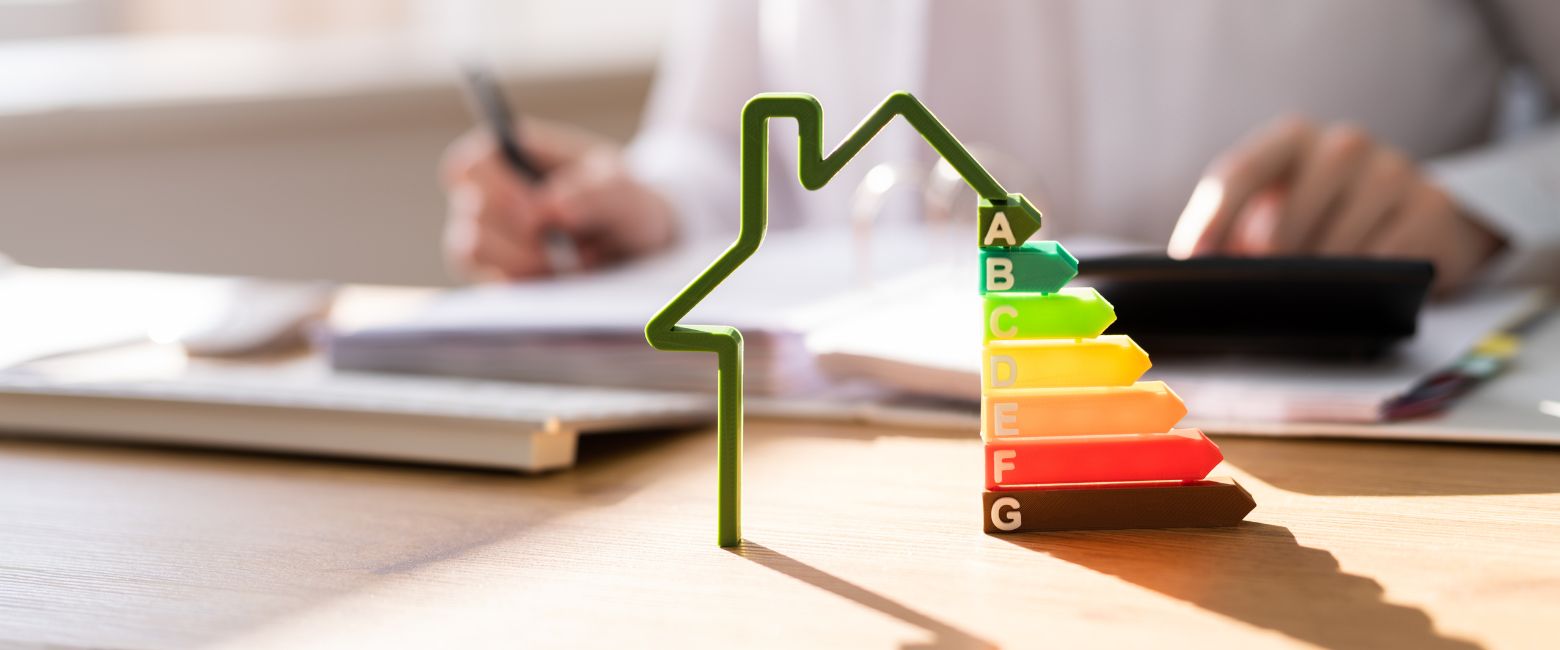
- Deducción por las obras realizadas que reduzcan un 7% la demanda de calefacción y refrigeración en vivienda habitual.
- Deducción por las obras realizadas que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación energética alcanzando las letras «A» o «B» en vivienda habitual.
- Deducción por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación alcanzando las letras «A» o «B» en edificios de uso predominante residencial.
Es necesario, entre otras condiciones a cumplir, un certificado eficiencia energética anterior al comienzo de las obras que se comparará con otro certificado posterior.
Las deducciones se aplicarán en el año en que se obtenga un segundo certificado de eficiencia energética después de las obras.
Se amplia un año más el ámbito de aplicación de las deducciones por obras de mejora de la eficiencia energética de las viviendas.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
Si es empresario o profesional y trabaja desde casa, podrá deducir los gastos de titularidad del inmueble en proporción a los metros cuadrados que destine a la actividad, como son la amortización, el IBI, los intereses, la comunidad de vecinos, tasas, etc. Asimismo, podrá deducir un porcentaje, en 2022 se fija en el 30%, salvo que se pruebe un porcentaje superior o inferior, de la parte de vivienda utilizada en la misma sobre los gastos de suministros como Internet, luz, agua o calefacción.
Si es empresario y profesional y se desplaza por motivos de trabajo fuera del domicilio de la actividad y se tiene que pagar la manutención, podrá deducirse, aplicable desde el ejercicio 2018, ese gasto siempre que, además de tener relación directa con ella, se produzcan en establecimientos de restauración y hostelería y se abonen utilizando cualquier medio electrónico de pago, con el límite diario de las mismas cuantías establecidas para las dietas exceptuadas de gravamen para trabajadores por cuenta ajena.
Invertir en nuevos materiales para su utilización en la actividad o en bienes inmuebles que se amortizan hasta en 120.000 euros al año por el incremento de la plantilla media total de la actividad, puede ser interesante si el contribuyente cumple dos condiciones. Por un lado, debe realizar actividades económicas determinando el rendimiento neto a través de la llamada estimación directa, es decir, mediante datos reales de los gastos soportados para producir determinados ingresos. Por el otro, si piensa que creará empleo en 2022 y 2021 respecto a 2021 y dicho incremento se mantenga durante un período adicional de otros 24 meses y se beneficiará del régimen especial de empresas de reducida dimensión.
Derecho a la deducción por inversión en elementos nuevos del inmovilizado material o inversiones inmobiliarias afectas a actividades económicas. La deducción será del 5% (2,5% cuando se hubiera practicado la reducción por inicio de actividad) de los rendimientos netos de la actividad de 2021 o de 2022 que se inviertan en 2022.
Si es profesional no integrado en el RETA puede deducir fiscalmente hasta la cuota máxima por contingencias comunes que esté establecida en cada ejercicio económico, las cantidades pagadas a mutualidades de previsión social que actúen como alternativas al RETA, en la parte que tenga por objeto la cobertura de las contingencias atendidas por la Seguridad Social.
Si determina su rendimiento en Estimación Directa, son deducibles las primas de seguro de enfermedad satisfechas por el contribuyente para su cobertura y la de su cónyuge o hijos menores de 25 años que convivan con él, con límite de 500 € anuales por persona y de 1.500 € en caso de discapacidad.
Los gastos de atención a clientes o proveedores serán deducibles con el límite del 1% del importe neto de la cifra de negocios del período impositivo.
Si va a realizar o está realizando una actividad económica a través de una sociedad, tenga en cuenta que, en general, tendrá que valorar a mercado las contraprestaciones por las entregas de bienes o por las prestaciones de servicios del socio a la sociedad y viceversa.
Las cantidades satisfechas por cese de actividad como consecuencia de la COVID se calificarán como rendimientos del trabajo.
Las cantidades dejadas de pagar por la exención en el pago de autónomos como consecuencia de la aplicación de las medidas urgentes extraordinarias para hacer frente al impacto económico y social de la COVID no tiene incidencia en el IRPF, no teniendo por tanto la naturaleza de rendimiento íntegro ni correlativamente las de gasto deducible par la determinación de los rendimientos.
Reducción del 5% como gastos de difícil justificación conforme al método de Estimación Directa Simplificada, con el límite de 2000 € anuales. En 2023 se estima que se eleve al 7%.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
En el caso de contribuyentes que hayan vendido su vivienda este año, pueden neutralizar la tributación por esa ganancia si la reinvierten total o parcialmente en la compra de una nueva vivienda de carácter habitual. La reinversión debe hacerse en el plazo de dos años desde la fecha de transmisión, además, si no se realiza este mismo 2022, deberá comunicar su intención en la renta de este año. Como consecuencia de la declaración del estado de alarma, se paralizó el cómputo de dicho plazo de 2 años, desde el 14 de marzo hasta el 30 de mayo de 2020. El TEAC interpreta que indicar el compromiso de reinvertir, marcando la casilla correspondiente en la autoliquidación, no es obligatorio o sustancial para poder aplicar la exención por reinversión en vivienda habitual.
Conviene comprobar las autoliquidaciones de los años anteriores, por si tiene un saldo negativo derivado de la compensación de ganancias y pérdidas patrimoniales que no haya podido compensar. Como esa posibilidad se pierde si no se ejercita en un máximo de 4 años, le puede convenir materializar alguna plusvalía tácita transmitiendo el correspondiente bien o derecho para aprovechar dicho saldo.
Si en lo que llevamos de 2022 ha transmitido algún elemento patrimonial obteniendo por ello una plusvalía, tiene hasta fin de ejercicio para realizar minusvalías tácitas que tenga en algún otro elemento patrimonial. Así reducirá la tributación de la ganancia patrimonial que ya ha materializado. Por el contrario, si ha transmitido con pérdidas, puede aprovecharlas para reducir la plusvalía que materialice con algún otro bien o derecho antes de final de año, no pudiendo adquirir esos mismos valores o similares en los dos meses anteriores o posteriores a las ventas.
Si va a transmitir un elemento adquirido antes de 1995 y tiene otros que también adquirió antes de esa fecha, le conviene analizar si le interesará reducir la plusvalía con los coeficientes de abatimiento, porque si ésta es pequeña, como el límite por contribuyente del importe de estas transmisiones (las realizadas desde el 01/01/2015) es de 400.000€, podría ser más conveniente no reducirla y reservar límite para minorar una posterior.
Entretanto, si dona una vivienda, aunque el coste fiscal para el donatario pueda no ser significativo en función de la Comunidad Autónoma donde radique la vivienda, el donante deberá tributar por la ganancia que, en su caso, obtenga, salvo que este tenga 65 o más años y sea su vivienda habitual. Si vende el matrimonio, cuidado en que los dos tengan los 65 años.
También si transmite una vivienda que no es la habitual, o cualquier otro bien o derecho, y tiene más de 65 años, no tributará por la ganancia patrimonial, hasta un máximo de 240.000€, si con el importe obtenido constituye una renta vitalicia a su favor en el plazo de seis meses desde la venta. Si la constituye en el 2023, debe comunicar su intención en la declaración del IRPF de 2022.
Si ha transmitido un inmueble urbano adquirido entre los días 12 de mayo y 31 de diciembre de 2012, podrá reducir la renta obtenida en un 50% (no aplicable si se adquiere o transmite a cónyuge o pariente a éste por consanguinidad o afinidad, hasta el segundo grado incluido.
Según doctrina del Tribunal Supremo, el valor de adquisición en a tener en cuenta a efectos del IRPF es el comprobado por la administración a efectos del Impuesto sobre Transmisiones Onerosas.
Hacienda rechaza el Valor de Referencia como valor de transmisión en el IRPF.
Los compartimentos estancos se eliminaron para compensar rendimientos de capital mobiliario con ganancias y pérdidas patrimoniales, de forma que desde el 2015 se permite que los rendimientos negativos del primero se compensen con las ganancias patrimoniales. Los rendimientos positivos que integran la parte del ahorro, como los procedentes de intereses o dividendos, en 2022 pueden reducirse con el saldo negativo de la integración de ganancias y pérdidas patrimoniales originadas por transmisiones, hasta un máximo del 25% de aquellos. El saldo negativo restante podrá compensar, dentro del plazo de cuatro años, el positivo procedente de dichos rendimientos que van a la parte del ahorro.
Por regla general las ayudas públicas tributan, como por ejemplo las del plan PIVE, Movea (Plan de ayuda para la compra de vehículos eficientes), o para la compra de vivienda, aunque no las ayudas locales para guardería porque se consideran becas, siempre y cuando el servicio se preste mediante contrato de concesión pública. En el caso de que el contribuyente viva en una comunidad de vecinos y esta haya recibido subvención para, por ejemplo, instalar el ascensor, el tratamiento de aluminosis, renovar los contadores de electricidad, deberá declarar el importe percibido por la comunidad en proporción a su cuota de participación.
Las ayudas para reparación de defectos estructurales y ayuda estatal directa a la entrada de la primera vivienda se puede diferir su tributación, imputándolas en este ejercicio y en los tres siguientes.
Las ayudas públicas para la primera instalación de jóvenes agricultores, como las que se destinen a la adquisición de una participación en capital de empresas agrícolas societarias, previstas en ambos casos en el Marco Nacional de desarrollo Rural de España, podrán imputarse por cuatas partes, en el ejercicio impositivo en el que se obtengan y en los tres siguientes.
En las pérdidas por el juego es conveniente acumular las pruebas de dichas pérdidas.
Imputación de las subvenciones al momento del cobro.
El importe exento del gravamen especial sobre los premios de determinadas loterías y apuestas para el 2022 es de 40.000.
Si está pensando en transmitir participaciones de un fondo de inversión que le van a generar ganancias patrimoniales, no olvide que los traspasos entre fondos de inversión no tributan y puede diferir el pago del impuesto hasta el reembolso definitivo.
Estarían excluidas de gravamen las ganancias patrimoniales por transmisión de acciones o participaciones de empresas de nueva creación por las que hubiera practicado la deducción por inversión o suscripción de acciones en empresas de nueva o reciente creación, siempre que el importe total obtenido por la transmisión de las mismas se reinvierta en la adquisición de acciones o participaciones de las citadas entidades.
En las donaciones de un negocio o participaciones de una sociedad a través de la que se realiza una actividad económica hay que analizar una serie de circunstancias para verificar si se cumplen las condiciones para aplicar la reducción en la transmisión de la empresa familiar.
En transmisiones de acciones o participaciones de no cotizadas, el precio de transmisión fijado no puede ser inferior a uno de los dos siguientes: Valor del patrimonio neto de la sociedad que corresponda a los valores transmitidos, o el importe que resulte de capitalizar al 20% el promedio de los resultados de los 3 ejercicios sociales cerrados con anterioridad a la fecha de devengo del Impuesto. Si el transmitente ha presentado Reclamación Económico-Administrativa contra una liquidación que regularizaba su valor de transmisión, deberá tener en cuenta el valor que se establezca por resolución administrativa o judicial firme.
Operaciones a plazos: Si transmite algún activo valore si acoger la operación a la regla especial de operaciones a plazo. Así, la renta obtenida se puede declarar según sean exigibles los cobros. Para aplicar esta norma especial debe existir un calendario de pagos pactado y un vencimiento, como poco, trascurrido un año desde la venta.
Para 2023 se prevé elevar la tributación de las rentas del ahorro añadiendo dos tramos a la tarifa: las bases liquidables entre 200.000 y 300.000 € aplicarán el tipo del 27% frente al 26% de 2022, y a partir de 300.000 € se aplicará el tipo del 285 (del 26% para 2022). Por tanto, puede haber casos en que convenga no optar por la referida regla especial, por ejemplo. en operaciones a plazos con un único pago previsto en 2023. En este supuesto, si la cuantía de la operación excede de 200.000 €, interesará no optar por la regla especial de operaciones a plazos.
A tener en cuenta que para 2022 se ha modificado la escala de gravamen de la Base General como de la base del ahorro, en concreto en el IRPF un aumento de dos puntos a las rentas del trabajo superiores a 300.000 euros.
En las separaciones, divorcios o disolución de comunidad de bienes, es aconsejable hacer un reparto equitativo de bienes y derechos, para que así uno de los cónyuges o comunero no deba tributar más que el otro.
Planificar la venta de acciones: Es conveniente no sobrepasar ciertos límites de otras rentas para aquellos contribuyentes que no están obligados a declarar. Límite de 1.600,00 euros anuales para capital mobiliario y ganancias patrimoniales, sometidos a retención.
Rentas inmobiliarias imputadas, rendimientos de Letras del Tesoro, y subvenciones para para VPO o de precio tasado y ayudas públicas no exentas, con el límite conjunto de 1000 euros anuales; y las pérdidas patrimoniales de cuantía inferior a 500 euros.
Si RN del trabajo es menor a 16.825 euros y se reciben rentas otras rentas, como ganancias patrimoniales mayores a 6.500 euros, se perdería la reducción de rentas del trabajo de 5565 para rentas del trabajo inferiores a 13.115 euros.
Intereses indemnizatorios: Ganancia patrimonial a la Base Imponible del ahorro (Los que provienen de un procedimiento judicial.)
Devolución de intereses en préstamos multidivisas: No existe normativa al respecto, así que si se dedujo por ellos en su día, habrá que integrarlos en el IRPF todos los deducidos, incluso los prescritos, y también los intereses indemnizatorios percibidos.
En cuanto a la Plusvalía Municipal, la cual se puede descontar del precio de venta, el 26 de octubre de 2021 el Tribunal Constitucional anuló en sentencia varios aspectos de su cálculo y en consecuencia, la aplicación de este gravamen quedó desactivada en cuanto a la base imponible.
Posteriormente, el 10 de noviembre, se publicó el decreto ley que adapta el Texto Refundido de la Ley Reguladora de las Haciendas Locales a la Jurisprudencia del Tribunal Constitucional.
Se podrá recuperar los actos no firmes a 26 de octubre de 2021.
Los realizados entre esa fecha y el 9 de noviembre, no tributan.
Los Ayuntamientos ya han ido adaptando sus respectivas ordenanzas.
Si ha realizado inversiones en determinadas Instituciones de Inversión Colectiva, conocidas como fondos y sociedades de inversión cotizados (ETF), tenga en cuenta que, con efectos 1 de enero de 2022, se procedió a homogeneizar el tratamiento fiscal de estas inversiones, con independencia del mercado, nacional o extranjero, en el que coticen.
La Ley de Medidas de Prevención y Lucha contra el Fraude Fiscal ha introducido una modificación con la finalidad de que un contribuyente que adquiere un bien a través de un contrato o pacto sucesorio se subrogue en el valor y la fecha de adquisición que tenía dicho bien en el causante, aunque esto sólo ocurrirá si el beneficiario transmite el bien antes de que transcurran 5 años desde la fecha en que se realizó el pacto sucesorio y antes del fallecimiento del causante. Únicamente se aplica esta norma a transmisiones efectuadas a partir del 11/07/2021.
En las operaciones con criptomonedas declarar las ganancias que reporten los rendimientos, transmisiones o ventas de criptomonedas. También las derivadas de permutas, una actividad muy común.
Se tienen que pagar impuestos por las criptomonedas con independencia de dónde se localice la operación, es decir, independientemente de que las transacciones se hagan en exchanges extranjeros o se almacenen en monederos virtuales situados fuera de España. También se aplica en caso de intercambios d unas monedas virtuales por otras.
En cuanto a las costas procesales:
- Parte vencedora: ganancia de patrimonio por la diferencia entre el importe reconocido y los gastos incurridos con motivo del pleito (Con el límite de las costas).
- Para la parte perdedora: Genera una pérdida patrimonial.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
Límites de reducción en la base imponible de las aportaciones y contribuciones a sistemas de previsión social.
Se modifican diferentes límites en relación con los sistemas de previsión social.
Seguros privados que cubran exclusivamente el riesgo de dependencia severa o de gran dependencia:
El conjunto de las reducciones practicadas por todas las personas que satisfagan primas a favor de un mismo contribuyente, incluidas las del propio contribuyente, no podrán exceder de 1.500 euros anuales (con anterioridad el límite era de 2.000 euros anuales).
Límite máximo conjunto
Como límite máximo conjunta para las aportaciones o contribuciones a sistemas de previsión social, se aplicará la menor de las cantidades siguientes:
- El 30 por 100 de la suma de los rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el ejercicio.
- 1.500 euros anuales (con anterioridad el límite era 2.000 euros).
A partir de 1 de enero de 2022, este límite se incrementará en 8.500 euros, siempre que tal incremento provenga de contribuciones empresariales, o de aportaciones del trabajador al mismo instrumento de previsión social (mismo plan de pensiones, plan de previsión social empresarial, mutualidad de previsión social, etc.) al que se han realizado las contribuciones empresariales, por importe igual o inferior a la respectiva contribución empresarial (con anterioridad el límite era de 8.000 euros y el incremento debía provenir exclusivamente de contribuciones empresariales).
Tributarán como rentas del trabajo cuando se rescaten.
Y si ya ha agotado su límite de aportación a sistemas de previsión social, pero está casado y su cónyuge no obtiene rentas del trabajo y de actividades económicas, o los obtiene por cuantía inferior a 8.000€, también puede aportar hasta otros 1.000€ al plan de su cónyuge y esa aportación servirá para reducir su propia base imponible.
La aportación a personas con minusvalía son deducibles hasta un límite de 10.000,00 €, sin tope relativo, y la aportación del propio discapacitado podrá aportar por cuenta propia hasta un límite conjunto anual de 24.250,00 €.
Si se rescata en forma de capital, la reducción del 40 por ciento se seguirá aplicando sobre las cantidades acumuladas hasta el 31 de diciembre de 2006, pero las aportadas a partir de esa fecha no gozarán de ningún tipo de reducción.
Si se rescata en forma de renta, no tienen derecho a aplicar la reducción. Si se ha jubilado en 2020 o en 2014, tenga en cuenta que, si todavía no ha rescatado el sistema de previsión social en forma de capital, por prestaciones correspondientes a aportaciones anteriores a 2007, para hacerlo aprovechando la reducción del 40% solo tiene de plazo hasta el 31 de diciembre de este año. Sólo se puede aplicar la reducción en el rescate en forma de capital de un periodo impositivo.
Si se jubila en 2022, podrá rescatar con reducción hasta 2024. Si se jubila activamente: Posibilidad de rescatar, y la contingencia se entiende producida en la fecha de la jubilación activa. Si no se rescata mientras dura la jubilación activa: la contingencia se considera acaecida cuando concluye la relación laboral y se accede a la jubilación total.
En caso de fallecimiento lo declararán los herederos en su IRPF según la forma que elijan, capital o renta, y no tributa en Sucesiones y Donaciones.
Es aconsejable decidir cuándo cobrar las prestaciones de los planes de pensiones ya que se sumarán a la base general junto con otros ingresos percibidos en el año. Por tanto, es aconsejable rescatarlo cuando estemos cobrando ya la prestación de jubilación, pues nuestra Base Imponible suele ser inferior, y no juntarla con el sueldo del año en que estemos trabajando.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
Principales deducciones
- Por familia numerosa.
- Por nacimiento o adopción de hijos.
- Por partos múltiples o adopciones simultáneas de dos o más hijos.
- Por gastos de adopción de hijos.
- Por cuidado de hijos menores de 4 años.
- Por cuotas a la seguridad social de empleados del hogar.
- Por paternidad.
- Deducción de los contribuyentes residentes en Castilla y León no usuarios de residencias públicas o concertadas afectados por minusvalía.
- Por fomento del autoempleo de los jóvenes menores de 36 años y mujeres, cualquiera que sea su edad.
- Por adquisición de la primera vivienda habitual por jóvenes en núcleos rurales.
- Por inversión en instalaciones medioambientales y adaptación a discapacitados en la vivienda habitual.
- Por alquiler de vivienda habitual.
- Por cantidades donadas a fundaciones de Castilla y León y para la recuperación del Patrimonio Histórico, cultural y natural.
- Por las cantidades invertidas en la recuperación del Patrimonio Histórico, cultural y natural de Castilla y León.
- Por inversión en obras de adecuación de la vivienda habitual a la inspección técnica de construcciones.
- Por inversión en obras de reparación y mejora en vivienda habitual.
- Por adquisición de la primera vivienda, de nueva construcción, para residencia habitual del contribuyente.
- Por fomento del autoempleo de los autónomos que han abandonado su actividad por la crisis económica.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
- Deducción por las obras realizadas que reduzcan un 7% la demanda de calefacción y refrigeración en vivienda habitual.
- Deducción por las obras realizadas que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación energética alcanzando las letras «A» o «B» en vivienda habitual.
- Deducción por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación alcanzando las letras «A» o «B» en edificios de uso predominante residencial.
Las deducciones van desde el 20% al 60% en obras se habrán tenido que iniciar después del 6 de octubre de 2021.
Necesario, entre otras condiciones a cumplir, un certificado eficiencia energética anterior al comienzo de las obras que se comparará con otro certificado posterior.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
No se debe incluir en la declaración ni las cantidades percibidas como consecuencia de la devolución de los intereses pagados (en efectivo o mediante medidas de compensación) ni los intereses indemnizatorios. Sí debe efectuarse una regularización en el caso de que los intereses hubieran formado parte de la deducción por inversión en vivienda habitual y también si se hubieran considerado como gasto deducible para la determinación del rendimiento de capital inmobiliario o de actividad económica. Excepto si lo recibido fue a disminuir el principal del préstamo.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
- Se fomenta el mecenazgo incrementando los porcentajes de deducción, especialmente para los de menos importe o recurrentes, siendo un 80% de los 150 primeros euros y un 35% del resto, Este porcentaje sube al 40 % si se dona a la misma organización y la cuantía no ha disminuido en los últimos tres años. Las deducciones a colegios concertados han sido objeto de revisión, y no serán deducibles si existe alguna contraprestación por las mismas. Los donativos al Tesoro Público para financiación de los gastos ocasionados por la crisis sanitaria de la COVID se encuadran dentro de estas deducciones.
- Deducción del 10% por donativos a Fundaciones y asociaciones declaradas de utilidad pública, deducción del 20% en afiliaciones y aportaciones a partidos políticos.
- Deducción de un 30% (desde el 1 de enero de 2018) la inversión o suscripción de acciones o participaciones en empresas de nueva o reciente creación, siempre que se cumplan una serie de requisitos, tanto en cuanto a la inversión realizada, como en cuanto a las entidades en cuyas acciones o participaciones se materializa la inversión.
- Deducción por maternidad: Desde el 1/01/2018 se incrementa en 1.000 € adicionales cuando el contribuyente que tenga derecho a ésta satisfaga gastos de custodia en guardería o centros de educación infantil autorizados por hijo menos de tres años. Se pierde por los meses en que haya estado en situación de desempleo. La baja por enfermedad no es motivo para perder esta deducción. Si entra en ERTE también se pierde (no así si el ERTE es de reducción de jornada)
- Deducciones por familia numerosa o personas con discapacidad a cargo: Con efectos desde 5 de julio de 2018 la cuantía de la deducción por familia numerosa (1200 €, 2400 € si es categoría especial) se amplía y se ha hecho extensiva la deducción por personas con discapacidad a cargo, a los contribuyentes con un cónyuge no separado legalmente con discapacidad, siempre que no tengan rentas anuales, incluidas las exentas, superiores a 8.000 €, hasta 1.200 € anuales. Hay que acreditarlo mediante el título de familia numerosa. Deben realizar una actividad por cuenta propia o ajena.
- Para aprovechar la deducción por gastos de custodia de un hijo menor de tres años, un máximo de 83,33 euros/mes, asegúrese de que los lleva a un centro de educación infantil autorizado. Si hay cheque -guardería, se podrá aplicar la deducción por el exceso, si lo hubiere.
- Para acreditar los mínimos por discapacidad es necesario disponer de los certificados oficiales.
- En el caso de separaciones o divorcios, es importante que en el Convenio Regulador aprobado judicialmente se especifique el importe de la pensión compensatoria, y en su caso, anualidades por alimentos a los hijos, para que el contribuyente pueda reducir su base imponible o aplicar el tratamiento especial que recibe esas anualidades por alimentos.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
Si determinas tus rendimientos netos por estimación objetiva (sistema de módulos), ahora puede ser el momento de comparar este sistema con el de estimación directa y en su caso, renunciar al de módulos en diciembre de este año para cambiar en 2022. Esta decisión interesa, sobretodo, si estás en pérdidas, para no tener que hacer el pago fraccionado del IRPF. Si olvidas ejercitar la renuncia antes de que acabe el año en curso, todavía podrás hacerlo al presentar el pago fraccionado del primer trimestre utilizando el modelo de pago fraccionado de estimación directa.
En relación con las renuncias presentadas a las que se refiere el artículo 10 del Real Decreto-Ley 35/2020, de 22 de diciembre, de medidas urgentes de apoyo al sector turístico, la hostelería y el comercio y en materia tributaria, se entenderá efectuada su revocación cuando se presente en el plazo correspondiente al pago fraccionado del primer trimestre del ejercicio 2020, en la forma dispuesta para el método de estimación objetiva.
Si desea revocar su renuncia para 2022 también deberá hacerlo durante el mes de diciembre.
Habiéndose aprobado la orden que desarrolla para 2022 la tributación en módulos, los actuales límites no cambian.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas
- Si es empresario o profesional y trabaja desde casa, podrá deducir los gastos de titularidad del inmueble en proporción a los metros cuadrados que destine a la actividad, como son la amortización, el IBI, los intereses, la comunidad de vecinos, tasas, etc. Asimismo, podrá deducir un porcentaje, en 2021 se fija en el 30%, salvo que se pruebe un porcentaje superior o inferior, de la parte de vivienda utilizada en la misma sobre los gastos de suministros como Internet, luz, agua o calefacción.
- Si es empresario y profesional y se desplaza por motivos de trabajo fuera del domicilio de la actividad y se tiene que pagar la manutención, podrá deducirse, aplicable desde el ejercicio 2018, ese gasto siempre que, además de tener relación directa con ella, se produzcan en establecimientos de restauración y hostelería y se abonen utilizando cualquier medio electrónico de pago, con el límite diario de las mismas cuantías establecidas para las dietas exceptuadas de gravamen para trabajadores por cuenta ajena.
- Invertir en nuevos materiales para su utilización en la actividad o en bienes inmuebles que se amortizan hasta en 120.000 euros al año por el incremento de la plantilla media total de la actividad, puede ser interesante si el contribuyente cumple dos condiciones. Por un lado, debe realizar actividades económicas determinando el rendimiento neto a través de la llamada estimación directa, es decir, mediante datos reales de los gastos soportados para producir determinados ingresos. Por el otro, si piensa que creará empleo en 2021 y 2020 respecto a 2020 y dicho incremento se mantenga durante un período adicional de otros 24 meses y se beneficiará del régimen especial de empresas de reducida dimensión.
- Derecho a la deducción por inversión en elementos nuevos del inmovilizado material o inversiones inmobiliarias afectas a actividades económicas. La deducción será del 5% (2,5% cuando se hubiera practicado la reducción por inicio de actividad) de los rendimientos netos de la actividad de 2020 o de 2021 que se inviertan en 2021.
- Si determina su rendimiento en Estimación Directa, son deducibles las primas de seguro de enfermedad satisfechas por el contribuyente para su cobertura y la de su cónyuge o hijos menores de 25 año que convivan con él, con límite de 500 € anuales por persona y de 1.500 € en caso de discapacidad.
- Los gastos de atención a clientes o proveedores serán deducibles con el límite del 1% del importe neto de la cifra de negocios del período impositivo.
- Si va a realizar o está realizando una actividad económica a través de una sociedad, tenga en cuenta que, en general, tendrá que valorar a mercado las contraprestaciones por las entregas de bienes o por las prestaciones de servicios del socio a la sociedad y viceversa.
- Las cantidades satisfechas por cese de actividad como consecuencia de la COVID se calificarán como rendimientos del trabajo.
- Las cantidades dejadas de pagar por la exención en el pago de autónomos como consecuencia de la aplicación de las medidas urgentes extraordinarias para hacer frente al impacto económico y social de la COVID no tiene incidencia en el IRPF, no teniendo por tanto la naturaleza de rendimiento íntegro ni correlativamente las de gasto deducible par la determinación de los rendimientos.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: Renta de las Personas Físicas