
Para empresas de reducida dimensión que permite la reducción de la base imponible hasta el 10% de su importe con un máximo de un millón de euros al año.
Si el contribuyente tiene una base negativa en los cinco ejercicios siguientes, se reduce la misma en el importe de la minoración aplicada por esta reserva y, en caso contrario, las cantidades minoradas se suman a la base positiva del quinto año.
Dotándola se puede ahorrar impuesto ahora y aplicar la reserva en caso de pérdidas en los 5 ejercicios siguientes y, si no se producen, se convertirá en un diferimiento del impuesto de 2021 a 2026.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS

No hay límite temporal en relación con la compensación en el futuro de bases imponibles negativas, por lo que, en una entidad de nueva creación que al principio tenga pérdidas, será preferible aplazar dicha compensación al tercer ejercicio con resultados positivos para poder aprovechar el tipo especial del 15%.
El límite es del 70% de la base imponible previa a la aplicación de la reserva de capitalización y a su propia compensación. Pueden compensar en el periodo impositivo base imponibles negativas hasta el importe de un millón de euros.
Cualquier entidad que genere en 2018 o anteriores bases imponibles negativas debe estar preparada para una comprobación plena de la misma en un período de prescripción ampliado de 10 años.
Destacamos la reciente Resolución del TEAC de 4 de abril (1510/2013), en la que se dice que la elección de compensación del BINS entra dentro del concepto de opción tributaria del artículo 119 LGT, por lo que el contribuyente que no hubiera ejercicio su derecho en el plazo de presentación reglamentario del Impuesto, o hubiera compensado menos importe que el que tuviera, no cabe cambiar de opción para ingresar menos u obtener mayor devolución a posteriori.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
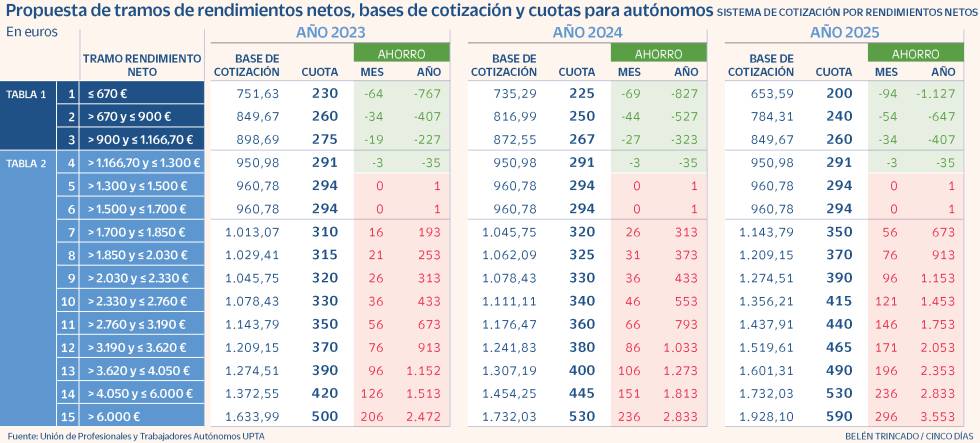
Hoy queremos hacer referencia al artículo del períodico https://cincodias.elpais.com/cincodias/2022/07/20/economia/1658302746_770611.html,
Real Decreto-ley 13/2022, de 26 de julio, por el que se establece un nuevo sistema de cotización para los trabajadores por cuenta propia o autónomos y se mejora la protección por cese de actividad.
El Consejo de Ministros ha dado el visto bueno al nuevo sistema de cotización de los trabajadores autónomos que cotizarán en función de los ingresos reales y no con una base elegida voluntariamente como sucede ahora.
El nuevo modelo que tendrán que aplicarse los 3,4 millones de trabajadores por cuenta propia que hay en España, contará con un periodo de transición de nueve años hasta que en 2032 sea ya definitivo, cuenta con 15 tramos de rendimientos netos y bases de cotización que van desde una cuota mínima de 230 hasta los 500 euros (ver tabla adjunta).
Aquí puedes leer todo el artículo al completo
Fuente:https://cincodias.elpais.com
- Detalles
- Escrito por: Berta Nieto
- Categoría: Noticias

Importe de la exención: Se reduce la exención en un 5% (pasando del 100% al 95%) en concepto de los gastos de gestión de la participación. Dicha reducción se aplica tanto a filiales españolas como extranjeras.
La misma medida se prevé en el artículo 32 LIS y también se traslada al régimen de consolidación fiscal de forma que no se eliminarán fiscalmente las rentas que deban integrarse en la base imponible consolidada debido a esta limitación del 95%.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Para incentivar la reinversión y capitalización de las sociedades. Si una entidad va a incrementar sus fondos propios en 2021 respecto a los de 2020 puede reducir su base imponible en un 10% del importe del incremento de sus fondos propios si se mantiene en un plazo de 5 años y se dote una reserva por el importe de la reducción.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Se limita la deducción de gastos financieros al menor de los siguientes importes: El 30% del beneficio operativo del ejercicio o un millón de euros. Si es un grupo mercantil, esto se medirá a nivel de grupo.
Se detalla también cuales son las rentas positivas susceptibles de reducción.
Se ha modificado su régimen transitorio para los activos disponibles con anterioridad al 1 de julio de 2016.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Se deben identificar los gastos contables que no son fiscalmente deducibles a fin de practicar los ajustes extracontables oportunos como diferencias positivas permanentes al resultado contable para hallar la base imponible del Impuesto.
Si se remunera el cargo de administrador, ello deberá estar previsto estatutariamente para que las retribuciones pagadas tengan la consideración de gasto deducible y más si el administrador aparte ejerce funciones ejecutivas y es remunerado por ellas.
Aconsejamos se redacte y firme un contrato entre el administrador directivo y la sociedad donde se queden definidas las funciones ejecutivas por las cuales es remunerado y en que cuantía.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Tanto el PGC como en PGCPYMES admiten el FIFO y el Precio medio Ponderado, por tanto se puede elegir el método de valoración más adecuado para influir en el resultado de la sociedad.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Se deberán revisar las amortizaciones que ha ido contabilizando para ver si son admitidas por la norma fiscal, por si existe posibilidad de rebajar la base imponible.
Desde el 1 de enero de 2016 se considera que el inmovilizado intangible son activos de vida útil definida. A partir de esta fecha también la norma contable obligó a amortizarlos en 10 años, mientras que fiscalmente prevé un gasto deducible de la veinteava parte de su importe (5%).
Novedad 2021:
Libertad de amortización en inversiones realizadas en la cadena de valor de movilidad eléctrica, sostenible o conectada. Se redacta una nueva disposición adicional decimosexta en la Ley 27/2014 del Impuesto sobre Sociedades -LIS-, estableciendo la posibilidad de aplicar libertad de amortización, a las inversiones realizadas en los períodos impositivos que concluyan entre el 2 de abril de 2020 y el 30 de junio de 2021, en relación con elementos nuevos del inmovilizado material afectos al sector industrial de automoción.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS
Es aplicable también a las prestaciones de servicios. Las rentas se entienden obtenidas proporcionalmente a medida que sean exigibles los cobros, y no cuando se produzca el cobro.
Si en una operación en la que ya se ha exigido algún plazo y no se ha cobrado, hay que integrar la renta. Si al final del ejercicio transcurren 6 meses desde la exigibilidad se puede deducir el deterioro del crédito.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS