
El Real Decreto-ley 7/2021 finaliza la reforma sobre el tratamiento del IVA aplicable a las operaciones de comercio electrónico y establece las reglas de tributación de las entregas de bienes y prestaciones de servicios contratados por internet u otros medios electrónicos por consumidores finales de la Unión.
Ventas a distancia:
- Se incluye la definición de ventas a distancia intracomunitarias de bienes y ventas a distancia de bienes importados de países o territorios terceros.
- Empresarios o profesionales titulares de una interfaz digital que lleven a cabo la venta a distancia de bienes importados de países o territorios terceros en envíos (valor intrínseco > 150 euros), o en entregas de bienes en el interior de la Unión por un proveedor no establecido en la UE a consumidores finales, se considerará que han recibido y entregado en nombre propio dichos bienes y la expedición o transporte se encuentra vinculada a su entrega. En consecuencia, la interface puede llegar a ser considerado sujeto pasivo del impuesto.
Para facilitar la gestión del impuesto, los titulares de las interfaces podrán acogerse a los regímenes especiales de ventanilla única para presentar la declaración-liquidación del impuesto, incluso cuando se trate de entregas interiores.
- Localización de las ventas a distancia. Estas ventas tributarán en el Estado miembro donde se encuentre establecido el proveedor hasta superar un umbral común de 10.000 €
- Localización de los servicios TRE (telecomunicaciones, de radiodifusión y televisión y a los prestados por vía electrónica). Estos servicios tributan en sede del destinatario una vez superado el umbral mencionado de 10.000 €. Este umbral va a ser común para ambos tipos de operaciones.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA

La Directiva 2006/112/CE, de 28 de noviembre, establece de forma excepcional y transitoria hasta el 31 de diciembre de 2021, para los contratos de energía eléctrica cuyo término fijo de potencia no supere los 10 kW, una rebaja desde el 21% al 10% por ciento en el tipo impositivo del IVA que recae sobre todos los componentes de la factura eléctrica, cuando el precio medio mensual del mercado mayorista en el mes anterior al de la facturación haya superado los 45 €/MWh.
Por otra parte, también se rebaja al 10 por ciento el tipo impositivo del IVA aplicable a la factura eléctrica de los titulares de contratos de suministro de electricidad que sean perceptores del bono social, y además tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social, durante el periodo de vigencia de este real decreto-ley, con independencia del precio de la electricidad del mercado mayorista.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
Se trata de un cambio en el sistema de gestión actual del IVA, se pasa a un nuevo sistema de llevanza de libros de registro del Impuesto sobre el Valor Añadido a través de la sede electrónica de la AEAT, mediante el suministro cuasi inmediato de los registros de facturación.
El nuevo SII será aplicable con carácter obligatorio a los sujetos pasivos que actualmente tienen obligación de autoliquidar IVA mensualmente a partir del 1 de enero de 2017.
- Inscritos en el REDEME (Registro de Devolución Mensual del IVA)
- Grandes Empresas (facturación superior a 6 millones de euros)
- Grupos de IVA
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
Límites excluyentes para 2022: Se mantienen para 2022 los límites actuales:
- Que el volumen de ingresos en el año inmediato anterior, no supere cualquiera de los siguientes importes:
- 250.000 euros para el conjunto de actividades económicas, excepto las agrícolas, forestales y ganaderas.
- 250.000 euros para el conjunto de actividades agrícolas, forestales y ganaderas.
- Cuando el año inmediato anterior se hubiese iniciado una actividad, el volumen de ingresos se elevará al año.
- Que el volumen de adquisiciones e importaciones de bienes y servicios en el ejercicio anterior excluidas las adquisiciones de inmovilizado no supere la cantidad de 250.000 euros anuales (IVA excluido). Si se inició la actividad, el volumen de compras se elevará al año. En el supuesto de obras y servicios subcontratados, el importe de los mismos se tendrá en cuenta para el cálculo de este límite.
|
Concepto (1) |
Años 2021 y 2022 |
A partir de 2023 |
|
Ventas totales |
250.000 |
150.000 (2) |
|
Ventas a empresarios |
125.000 |
75.000 |
|
Compras (no inmovilizados) |
250.000 |
150.000 |
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
- Se mantiene en el 4%: Medicamentos de uso humano, fórmulas galénicas, magistrales y preparadas oficinales.
- Se mantiene en el 10%: Medicamento de uso animal, productos farmacéuticos ( guantes, gasas, vendas..), productos de higiene femenina, determinados equipos y aparatos médicos del anexo octavo, como equipos de diálisis, sillas de ruedas...
- Aumentan al 21% productos intermedios para la fabricación de medicamentos, equipos sanitario fuera del anexo octavo, como Scanner, mobiliario hospitalario..
- Reducción al 10% de las flores y plantas ornamentales.
- Rebaja IVA al 4% libros, revistas, periódicos formato electrónico.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
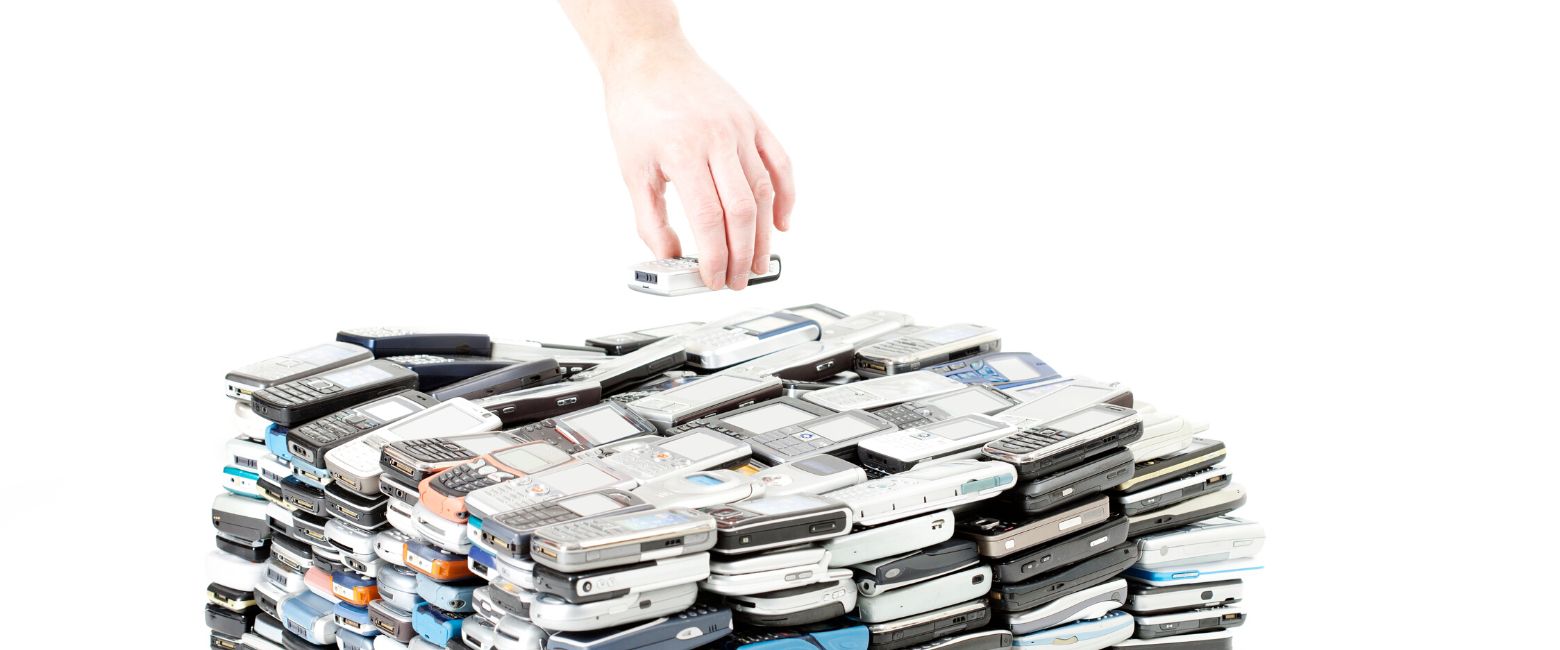
- Plata, platino, paladio, en polvo o semielaborado.
- Teléfonos móviles.
- Consolas de videojuegos ordenadores portátiles o tabletas digitales.
- Cuando el empresario que los adquiera sea revendedor o bien sin ser revendedor, adquiera importes superiores a 10.000€.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
- En los casos de declaración de concurso se amplía el plazo en dos meses desde la publicación en el BOE para la modificación de bases (antes era de un mes).
- Para las Pymes se permite modificar la Base Imponible a los 6 meses de la fecha de devengo de la factura impagada o bien esperar al plazo general de 1 año para proceder a ello.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
- Pasa a considerarse exenta la guardia y custodia de niños, incluida la atención a niños en centros docentes en tiempo intelectivo durante el comedor escolar o en aulas en servicio de guardería fuera del horario escolar.
- Se elimina la exención de las entregas de terrenos que sean suelos susceptibles de ser edificados. Que estén en proceso de urbanización, aun cuando el transmitente no haya sido el promotor.
- Desaparece el supuesto de exención de las Juntas de compensación no fiduciarias.
- Renuncia a las exenciones en operaciones inmobiliarias:
Se modifica el artículo 20.2 de la LIVA, para ampliar los supuestos de renuncia a la exención en las operaciones inmobiliarias, en la actualidad, se exigía que el adquiriente tuviera el derecho a la deducción total del impuesto soportado en la adquisición. Con la nueva redacción, se podrá renunciar a la exención:
-
- Cuando el adquiriente tenga derecho a la deducción total o parcial del impuesto soportado.
- Cuando el adquiriente no tenga el derecho a la deducción del impuesto soportado, en función del destino previsible de los bienes objeto de la transmisión, es decir, cuando los bienes adquiridos vayan a ser utilizados total o parcialmente en la relación de operaciones que originen el derecho a la deducción.
Ejemplos:
-
- Empresario sujeto o prorrata (alquiler vivienda y locales).pueden ejercitar renuncia a la exención.
- Empresario que realiza solo operaciones exentas (alquiler de vivienda) y adquiere un local comercial también puede renunciar a la exención.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA
- En relación con la transmisión de una unidad económica autónoma se modifica el artículo 7.1 de la ley de IVA, por el que se condiciona la no sujeción a que la transmisión sea de una unidad económica autónoma en sede del transmitente ya que la mera cesión de bienes o derechos quedará excluida del supuesto de no sujeción.
-
- Ejemplos: Licencia de taxi (vehículo+ licencia)
Bar (licencia+local+existencias+personal)
- No sujeción de las entregas de artículos publicitarios o muestras comerciales, cuando el coste de los artículos no supera los 200€ (antes 90,15€).
Necesariamente mención indeleble de la marca comercial.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IVA

- Por atenciones a clientes y proveedores podrá deducir un 1% anual del importe neto de la cifra de negocios del periodo impositivo, en Empresas de Reducida Dimensión.
- Se pueden amortizar elementos nuevos del inmovilizado material cuyo valor unitario no exceda de 300 euros, con un límite máximo de 25.000 euros en cada periodo impositivo.
- El tipo aplicable a las entidades de nueva creación es del 15% aplicable en el primer período impositivo en que la base imponible resulte positiva y en el siguiente.
- Para que el gasto por el deterioro de un crédito adeudado sea deducible deberá ser objeto de un procedimiento judicial o arbitral, es decir, si tiene cantidades pendiente de cobrar y no las va a cobrar todavía puede deducirse esa cantidad.
- Se admite la deducción por pérdidas por deterioro de valor derivados de insolvencias de deudores cuando se cumplen determinados requisitos: Transcurso de seis meses desde el vencimiento de la obligación sin que se haya obtenido su cobro, deudor declarado en situación de concurso, deudor procesado por alzamiento de bienes y créditos litigiosos. En el RD 35/2020 se establece el transcurso de tres meses para los períodos que se inicien en 2020 y 2021.
- Desde el 5 de julio de 2018, se prevé la posibilidad de que la Administración tributaria compruebe cualquiera de las circunstancias determinantes de la conversión de activos por impuesto diferido en crédito exigible frente a la Administración tributaria con un plazo de 10 años para poder revisar aunque solo regularizar los 4 años últimos no prescritos.
- Detalles
- Escrito por: Pablo Garcia
- Categoría: IS